Une garantie matérielle au lieu d'un contrat de travail
Pour un prêt classique, le prêteur lit votre dossier : contrats de mission, bulletins de salaire, ancienneté auprès de l'agence d'intérim. Un intérimaire dont les périodes d'inactivité sont longues se heurte souvent à cette lecture, même avec un revenu annuel correct.
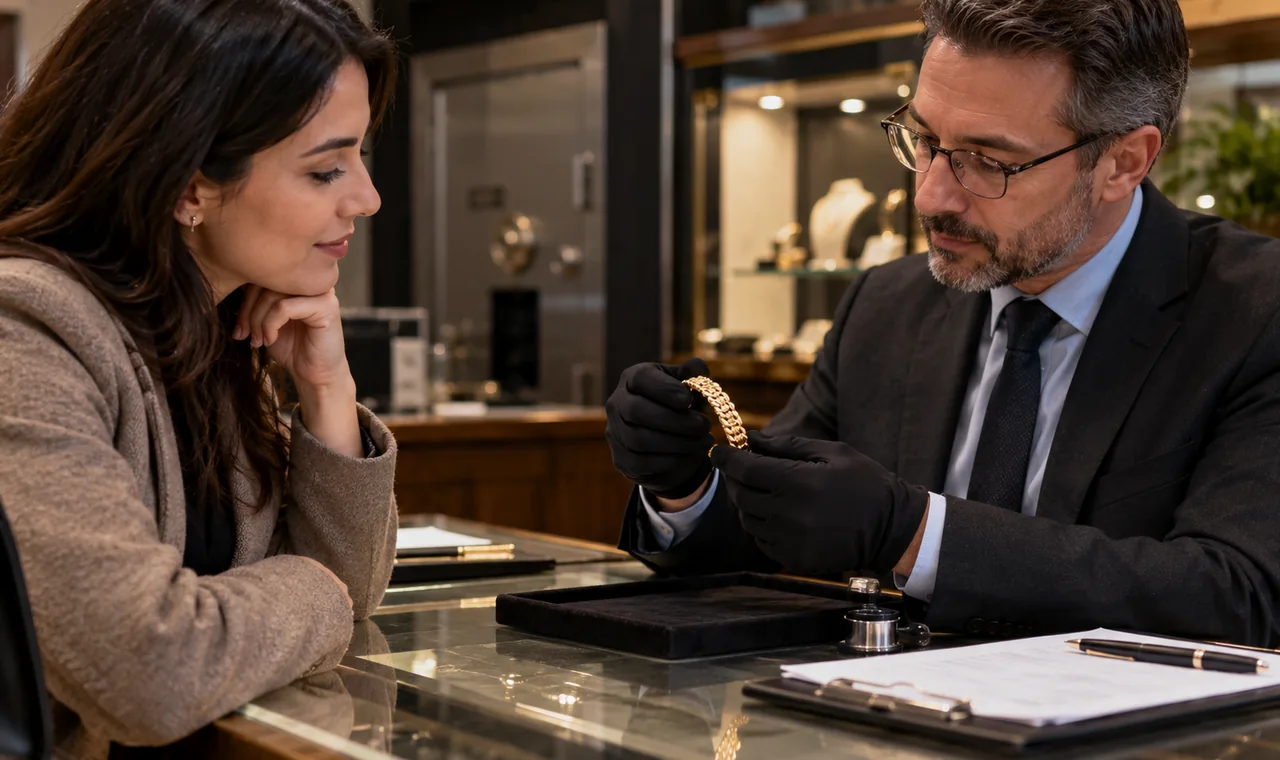
Le prêt sur gage fonctionne à l'inverse. Vous déposez un objet de valeur, un expert l'estime, et la somme avancée dépend de cette estimation. Le Crédit Municipal de Bordeaux précise que ce prêt s'accorde sans étude de ressources : le statut professionnel n'entre pas dans le calcul.
Ce n'est pas pour autant un crédit sans conséquence. Vous restez propriétaire de l'objet, mais il est conservé par l'établissement jusqu'au remboursement, et il peut être vendu si le contrat n'est pas honoré.
Qui propose ce type de prêt
En France, le prêt sur gage est surtout associé aux Crédits Municipaux, des établissements publics de crédit et d'aide sociale rattachés à des communes. Le Crédit Municipal de Paris est le plus connu. Celui de Bordeaux est un autre exemple, avec ses agences et son espace client en ligne ; celui de Nantes présente lui aussi le prêt sur gage parmi ses services, à côté d'un microcrédit personnel.
Chaque caisse fixe sa propre grille tarifaire, ses agences et ses services en ligne. Les conditions détaillées ne se déduisent donc pas d'un établissement à l'autre : la fiche de tarification de la caisse choisie fait foi.
Le déroulé d'une demande, étape par étape
Le parcours est court et se fait en agence. À Bordeaux, il suit quatre temps, qui donnent une bonne idée de la pratique générale :
- présentation d'une pièce d'identité, d'un justificatif de domicile de moins de trois mois et de l'objet ;
- estimation par un expert, fondée sur la valeur de l'objet sur le marché des ventes aux enchères ;
- signature d'un contrat nominatif d'une durée initiale de six mois, avec remise des fonds, en espèces jusqu'à 3 000 euros ;
- remboursement du capital et des intérêts pour récupérer l'objet, sur rendez-vous, ou prolongation du contrat.
Ce que l'objet doit valoir pour que cela serve
Le montant prêté n'atteint qu'une partie de la valeur estimée, car l'établissement doit pouvoir récupérer sa créance en cas de vente. Si l'objet est jugé insuffisant, il est rendu sur place, et la démarche s'arrête là.
Bijoux, montres, objets d'art et pièces de collection sont les gages les plus courants. Un téléphone récent ou un instrument de musique ne sont pas forcément acceptés partout : mieux vaut interroger la caisse avant de se déplacer. Pour un montant important, des pièces complémentaires comme le dernier avis d'imposition ou la facture de l'objet peuvent être demandées.
Durée, renouvellement et coût réel
La durée de six mois est un point d'appui utile pour l'intérimaire : elle laisse le temps d'enchaîner une ou deux missions et de reconstituer la somme. À Bordeaux, le contrat peut être prolongé, avec un plafond de vingt-quatre mois au total, et la prolongation se demande en ligne.
Chaque période a un coût. Les caisses publient une tarification qui combine intérêts et frais, et ces frais portent aussi sur le stockage et l'assurance de l'objet. Demandez la fiche précontractuelle et calculez ce que représenterait une prolongation avant de signer, car répéter les renouvellements revient à emprunter longtemps, et parfois plus cher qu'un prêt personnel.
Un exemple pour fixer les idées
Prenons un intérimaire dans la logistique dont la prochaine mission ne démarre que dans six semaines, et qui doit régler une réparation de véhicule indispensable pour se rendre sur ses sites. Il possède une montre de valeur reçue en héritage.
Il fait estimer la montre, emprunte une somme modeste et prévoit de la rembourser avec les premiers salaires de sa mission. S'il ne peut pas, il lui reste le choix entre la prolongation, payante, et la vente éventuelle de l'objet. Cet exemple est illustratif : le montant et le coût dépendent de l'estimation et de la grille de la caisse.
Les risques à regarder en face
Le premier est de perdre un objet auquel vous tenez, y compris pour un souvenir familial dont la valeur affective dépasse largement l'estimation. Le second est l'effet d'enchaînement : prêter, prolonger, puis repartir de zéro faute de marge de manœuvre.
Un troisième risque tient aux faux prêteurs. Un site privé qui promet de racheter un bien contre un virement préalable, ou de payer avant expertise, n'a rien à voir avec un Crédit Municipal. Vérifiez toujours l'adresse officielle de l'établissement et ne versez jamais de frais d'avance pour obtenir un prêt.
Quand une autre solution est plus adaptée
Si le besoin dépasse ce qu'un objet peut couvrir, ou s'il est durable, le gage n'est pas la bonne réponse. Un prêt personnel court, une avance auprès de l'agence d'intérim ou les aides sociales liées à la profession peuvent coûter moins cher et ne mettent aucun bien en jeu. Un microcrédit accompagné convient aussi quand le projet est utile à l'emploi.
En cas de difficulté de remboursement sur d'autres crédits, parlez-en vite à votre conseiller ou à une association de médiation : le gage ne règle pas un surendettement, il le repousse.
Questions fréquentes
Un intérimaire peut-il obtenir un prêt sur gage sans CDI ?
Oui, en principe. Le prêt sur gage repose sur la valeur de l'objet déposé et non sur le contrat de travail : l'établissement n'étudie pas vos ressources. Cela ne garantit rien, l'expert peut refuser un objet qu'il estime trop peu valorisable.
Que se passe-t-il si je ne rembourse pas à l'échéance ?
Vous pouvez demander une prolongation, avec de nouveaux frais. Sans remboursement ni prolongation, l'objet peut être mis en vente aux enchères. Renseignez-vous auprès de la caisse sur le traitement du surplus éventuel et sur les délais précis de son contrat.
Quels documents faut-il apporter ?
Une pièce d'identité en cours de validité, un justificatif de domicile récent et l'objet lui-même. Pour les montants plus élevés, certains établissements demandent aussi un avis d'imposition ou la facture de l'objet. Vérifiez la liste auprès de votre caisse.
Le prêt sur gage est-il moins cher qu'un crédit à la consommation ?
Pas forcément. Les coûts dépendent de la durée, des intérêts et des frais de garde, et se cumulent à chaque prolongation. Comparez le coût total d'une période et de ses renouvellements avec celui d'un prêt personnel sur la même durée avant de choisir.
Organismes et liens utiles
- Crédit Municipal de Bordeaux – prêt sur gageDétaille les étapes, les documents, la durée de six mois, la prolongation en ligne et renvoie vers la tarification officielle.
- Crédit Municipal de NantesÉtablissement public présentant le prêt sur gage et un microcrédit personnel parmi ses services.
Liens vers des organismes tiers, sans lien commercial avec ce site. Vérifiez toujours les conditions auprès d'eux.